Carta contemplada para construção: como usar o crédito para construir
Dá para construir com carta contemplada de imóvel. Veja os documentos exigidos, como o crédito sai por etapas da obra e como planejar para não faltar dinheiro.
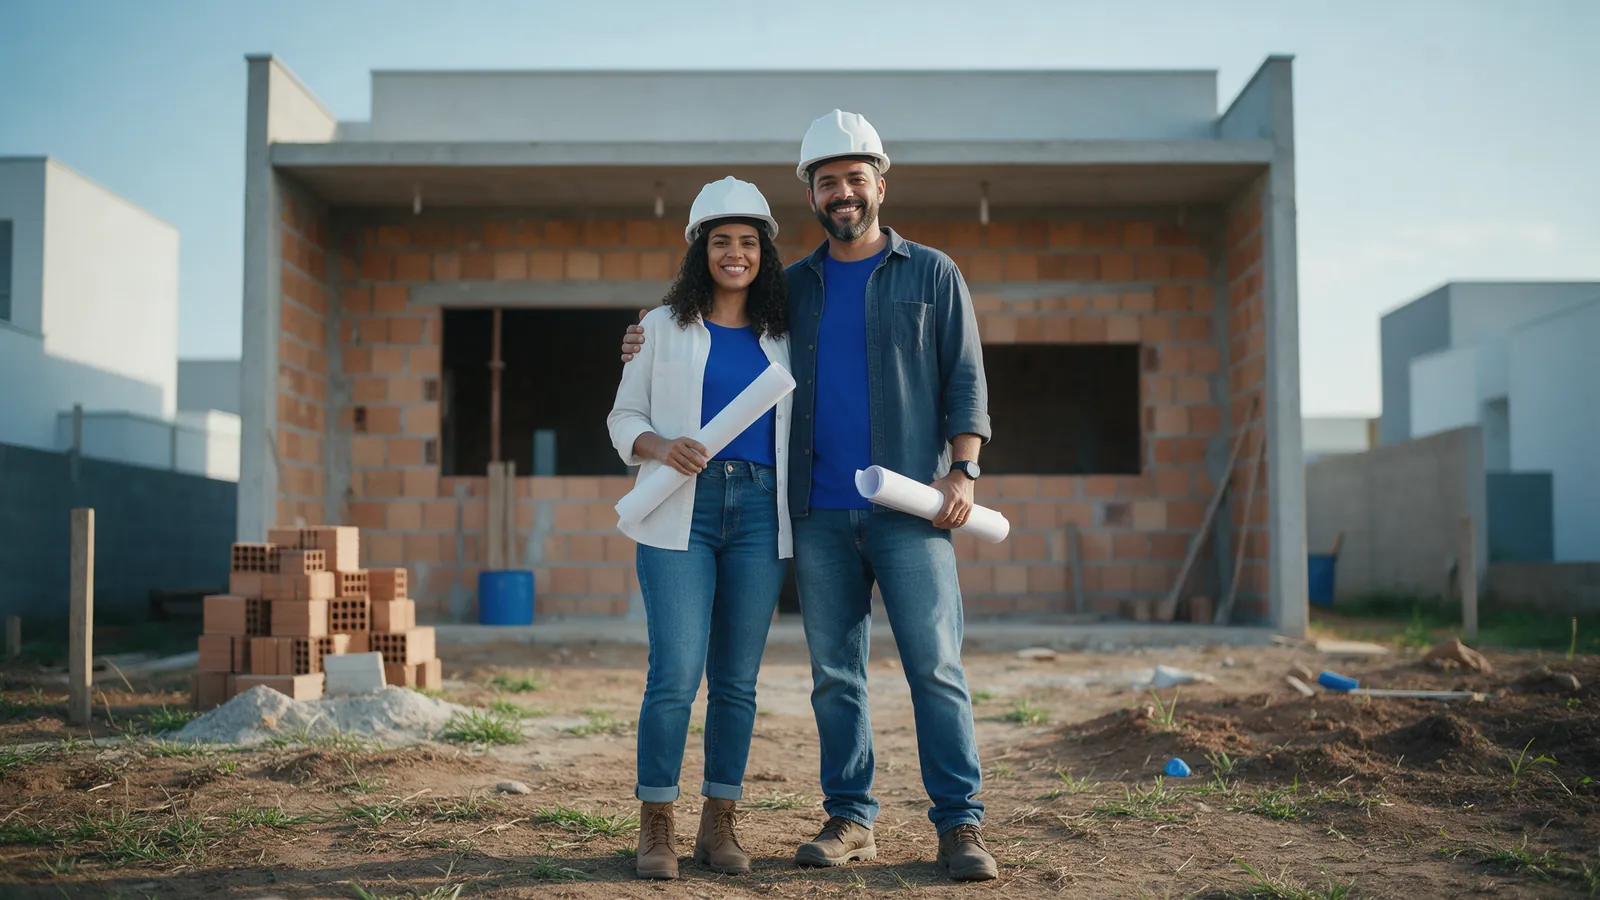
Usar uma carta contemplada para construção é um caminho cada vez mais comum para quem já tem o terreno e quer erguer a casa sem financiamento. O crédito já está liberado, mas a construção tem regras próprias. Neste guia, você vê o que a administradora exige, como o dinheiro sai e como planejar a obra.
Dá para construir com carta contemplada de imóvel?
Na maioria dos casos, sim. A carta de imóvel pode ser usada para comprar, construir ou reformar, conforme o contrato do grupo. No entanto, a construção é a modalidade mais exigente, porque o bem ainda não existe e a administradora precisa de garantias.
Por isso, antes de reservar uma carta, confirme com a administradora se ela aceita construção e quais documentos pede.
O que costuma ser exigido
Segundo a ABAC, as exigências mais comuns para construir com o crédito do consórcio são:
- Terreno próprio: no nome do consorciado, com matrícula registrada e sem dívidas.
- Projeto aprovado: pela prefeitura, com alvará de construção.
- Cronograma físico-financeiro: plano com as etapas da obra e quanto cada uma custa.
- Garantia: alienação fiduciária registrada em favor da administradora.
- Vistoria: feita por avaliador credenciado ou indicado pela administradora.
Além disso, algumas administradoras pedem a responsabilidade técnica de um engenheiro ou arquiteto (ART ou RRT).
Como o crédito é liberado
Na compra de um imóvel pronto, o vendedor recebe de uma vez. Na construção, o crédito sai por etapas. Primeiro, a administradora avalia o terreno e o projeto. Em seguida, libera uma parte para começar. Depois, a cada vistoria que confirma o avanço, libera a próxima.
| Etapa | O que acontece |
|---|---|
| Análise | Documentos do terreno, projeto, alvará e análise de crédito. |
| Garantia | Registro da alienação fiduciária em cartório. |
| 1ª liberação | Valor para iniciar a obra, conforme o cronograma. |
| Vistorias | Cada etapa concluída libera a parcela seguinte. |
| Conclusão | Habite-se e averbação da construção na matrícula. |
Ou seja, o ritmo da obra define o ritmo do dinheiro. Atrasos na obra atrasam as liberações.
Quanto de crédito eu preciso?
Comece pelo orçamento da obra, com materiais, mão de obra, projeto e taxas. Depois, some uma margem para imprevistos. Em geral, uma folga de 10% a 15% evita parar a obra no meio.
Se o orçamento passar do crédito de uma carta, há duas saídas: completar com recursos próprios ou somar cartas da mesma administradora. Veja como juntar cartas contempladas.
Dica: peça o orçamento por etapas ao construtor. Assim, o cronograma que vai para a administradora já fica pronto e realista.
Prazos: quanto tempo leva
Antes da primeira liberação, há a transferência da carta, a análise de crédito, a conferência de documentos e o registro da garantia. Esse processo pode levar algumas semanas. Por isso, deixe projeto e alvará prontos antes de reservar a carta.
Cuidados para a obra não travar
- Regularize o terreno antes: matrícula atualizada, IPTU em dia e nada em nome de terceiros.
- Siga o cronograma: mudanças grandes no projeto podem exigir nova aprovação.
- Guarde notas e fotos: elas ajudam nas vistorias.
- Planeje o reajuste: as parcelas do consórcio são corrigidas uma vez por ano. Entenda em reajuste do consórcio.
E se eu ainda não tenho terreno?
Algumas administradoras aceitam usar o crédito para comprar o terreno primeiro. A construção, nesse caso, pode exigir outro crédito ou recursos próprios. Como as regras variam, pergunte antes. Para comprar imóvel pronto, veja o guia da carta contemplada de imóvel.
Carta contemplada para construção: exemplo de planejamento
Pense no Carlos, que tem um terreno quitado e quer construir uma casa de 90 m². O orçamento do construtor ficou em R$ 280 mil, divididos em quatro etapas: fundação, estrutura, cobertura e acabamento.
Primeiro, ele aprova o projeto na prefeitura e tira o alvará. Em seguida, reserva uma carta de R$ 300 mil, que cobre o orçamento com uma pequena folga. Depois da análise de crédito e do registro da garantia, a administradora libera o valor da fundação. A cada vistoria, sai a etapa seguinte.
Ou seja, com projeto pronto e orçamento por etapas, o processo anda no ritmo da obra.
Documentos que costumam ser pedidos
- Matrícula atualizada do terreno, no nome do consorciado.
- Projeto aprovado e alvará de construção.
- Orçamento e cronograma físico-financeiro.
- ART ou RRT do responsável técnico.
- Documentos pessoais e comprovantes de renda para a análise de crédito.
Além disso, no fim da obra, você vai precisar do habite-se e da averbação da construção na matrícula.
Dá para usar o FGTS na construção?
Em alguns casos, sim, desde que você cumpra as regras do FGTS para imóvel residencial. Veja os requisitos em FGTS no consórcio.
As exigências para construir estão resumidas no guia da ABAC sobre o uso do crédito. Cada administradora pode pedir documentos extras.
Resumo
Em resumo, a carta contemplada para construção funciona bem para quem já tem terreno regularizado e projeto aprovado. O crédito sai por etapas, com vistorias, e a obra precisa de uma margem de segurança. Com tudo pronto antes da reserva, o processo anda bem mais rápido.
Perguntas frequentes
Posso construir com carta contemplada de imóvel?
Sim, em geral. A carta de imóvel pode ser usada para construir em terreno próprio, desde que você cumpra as exigências da administradora, como projeto aprovado e garantia.
O dinheiro sai de uma vez?
Normalmente não. Na construção, o crédito costuma ser liberado em parcelas, conforme o cronograma da obra e depois de vistorias que confirmam cada etapa.
O terreno precisa estar no meu nome?
Sim. As administradoras costumam exigir terreno de propriedade plena do consorciado, com matrícula registrada em cartório e sem pendências.
Dá para comprar o terreno e construir com a mesma carta?
Depende da administradora e do valor do crédito. Algumas aceitam, outras pedem duas etapas. Pergunte antes de reservar a carta.

Somos a operação de cartas contempladas da Integrus Investimentos (CNPJ 42.290.665/0001-27). Conferimos cada carta e acompanhamos a transferência até você usar o crédito.
Conheça a Carta ProntaConteúdo informativo. Regras de consórcio variam entre administradoras e podem mudar; confirme as condições antes de fechar negócio.